
Table of Contents
1. 市場概要
電気めっき式超砥粒砥石市場は、堅調な成長軌道を示しています。2025年の市場規模は約12億米ドルと推定され、2026年には12億6,000万米ドルに達し、2036年までに21億米ドルへと拡大すると予測されています。 FMIの分析によると、この市場は予測期間中に8億3,000万米ドルの追加的な成長機会を生み出すと見込まれています。
現在、電気めっき式超硬質研磨材の調達環境は、以下の3つの構造的変化によって再編されつつある:
航空宇宙分野のOEM各社 は、次世代エンジンプログラムにおいて、切削が困難な超合金やセラミックマトリックス複合材料(CMC)の採用比率を大幅に高めており、これにより、生産されるエンジン1基あたりの電気めっき立方晶窒化ホウ素(cBN)およびダイヤモンド砥石の消費量が直接的に増加しています。
医療機器製造業界では、 FDAおよびEU MDRの品質システムが定めるより厳しい寸法公差要件を満たすため、手作業による仕上げから自動化されたCNC研削へと全面的に移行が進んでいます。
半導体および電子 パッケージング分野では、ウェーハの薄削りや基板のダイシング向けに電気めっきダイヤモンドホイールの採用が加速しており、これにより切削損失が低減され、材料の歩留まりが劇的に向上しています。
地域別の成長率を見ると、中国が年平均成長率(CAGR)7.0%で世界をリードし、次いでインドが6.5%、ドイツが6.0%、ブラジルが5.5%、米国が4.9%、英国が4.4%、 日本は3.9%となっている。
2. 市場の主な成長要因
電気めっき超硬質砥石市場の成長は、主に以下の要因によって牽引されています:
航空宇宙、光学ガラス、医療機器、半導体などのハイエンド製造分野における、高精度研削ソリューションへの需要の高まり 。これらの産業では、ダイヤモンドやcBN砥石が提供する高い切削率、精度、および長い工具寿命が構造的に必要とされています。
硬質、脆性、および難削材への適用拡大。 チタン合金、CMC、ニッケル基超合金が重要部品に広く採用されるにつれ、超砥粒砥石は不可欠な加工ツールとなっている。
技術の進歩と自動化の進展。 超砥粒技術における画期的な進歩と、自動研削システムの普及により、電気めっきホイールはより費用対効果が高く、効率的なものとなっています。
新興経済国における工業化の加速。 アジア太平洋地域における急速な産業拡大が、先進的な研削ソリューションへの膨大な需要を牽引している。
世界の産業オートメーション、持続可能な製造、およびエネルギー効率の高い機械加工におけるマクロトレンド が、高性能研削ホイールの普及をさらに後押ししている。
3. 市場セグメンテーション分析
製品タイプ別:電気めっきダイヤモンド砥石がセグメントをリード
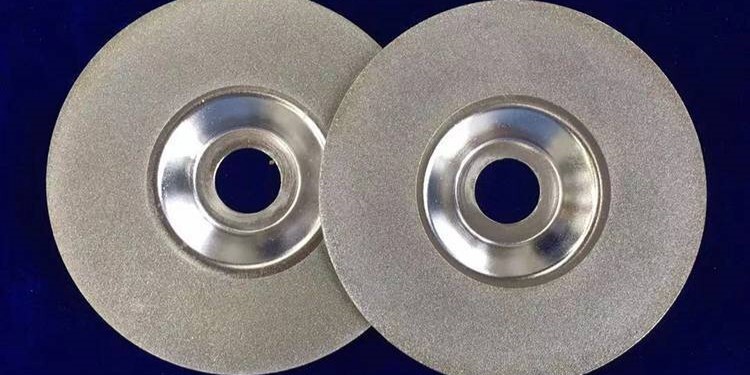
市場は製品タイプ別に、電気めっきダイヤモンド砥石、電気めっきcBN砥石、その他に分類される。電気めっきダイヤモンド砥石は、約45%のシェアを占め、市場を支配している。 この主導的地位は、ダイヤモンドの比類なき硬度と研磨性能に起因しており、航空宇宙、光学ガラス、医療機器分野における高精度加工の第一の選択肢となっています。ダイヤモンド砥石は、熱損傷を最小限に抑え、優れた表面品質を維持しながら、硬質、脆性、および複合材料を加工します。
チタン合金、複合構造材、セラミック部品など、極めて高い精度と信頼性が求められる航空宇宙製造分野において、ダイヤモンドホイールはメーカーが厳しい基準を満たすことを可能にしています。 光学ガラスや半導体分野では、超精密仕上げと欠陥管理が不可欠であるため、電気めっきダイヤモンドホイールの地位はさらに強固なものとなっています。アジア太平洋地域の製造拠点の拡大も相まって、電気めっきダイヤモンドホイールは今後もこの分野での優位性を維持し続けるでしょう。
用途別:航空宇宙がトップの地位を占める
用途別に見ると、市場は航空宇宙、光学ガラス、医療機器、半導体、3C(民生用電子機器)、および一般産業製造を網羅している。航空宇宙は最大の用途セグメントを占めており、市場全体の約20%を占めている。
航空宇宙製造では、チタン合金、ニッケル基超合金、複合材料、焼結セラミックスなどの難削材の加工が必要であり、ホイールの耐久性と精度維持に対して極めて高い要求が課せられます。 電気めっきダイヤモンドホイールは、エンジンタービンブレード、機体構造部材、着陸装置などの重要部品の研削に広く使用されており、これらの部品では、表面仕上げや寸法精度が部品の寿命や飛行安全性に直接影響します。
世界的な航空交通量の拡大、軽量化の傾向、そして次世代航空エンジンにおける先端材料への依存が相まって、超砥粒ホイールに対する強い需要を牽引しています。 北米と欧州は引き続き航空宇宙分野のイノベーションを牽引しており、一方、アジア太平洋地域では製造能力が急速に拡大しており、市場の需要をさらに増幅させている。航空宇宙製造が自動化とコスト効率化へと向かう中、カスタマイズされた電気めっきホイールへの需要は引き続き堅調に推移する見込みである。
4. 市場の制約要因と課題
明るい見通しがある一方で、電気めっき式超砥粒ホイール市場はいくつかの逆風に直面している:
高い生産コスト: ダイヤモンドやcBNなどの超砥粒は本質的に高価であり、電気めっきによる製造工程も複雑です。これにより単価が高くなり、中小企業やコストに敏感な業界にとって参入障壁となっています。
メンテナンスの複雑さと技能要件: 設備のメンテナンスには専門的な知識が必要であり、操作には経験豊富な技術者が求められます。発展途上地域では、技術人材の不足が依然として顕著です。
代替技術との競争: 従来の結合剤付き研磨材や、新興の非伝統的な加工技術は、コスト面での優位性から、特定の用途において引き続き競争圧力を及ぼしている。
5. 地域別市場内訳
・ 中国
中国は7.0%という堅調な年平均成長率(CAGR)で世界市場をリードしている。一般製造業、自動車、エレクトロニクス各セクターの急速な拡大が、その主要な原動力となっている。国内の製造能力が向上するにつれ、自動車、航空宇宙、半導体製造分野における高精度超砥粒ホイールへの需要は引き続き増加している。 技術革新や産業自動化への多額の投資に加え、国家レベルの効率性および品質向上戦略が相まって、この市場における中国の世界的な優位性は今後も維持される見込みである。
・インド
インド市場は、特に自動車、機械、金属加工分野における製造基盤の急速な拡大に後押しされ、年平均成長率(CAGR)6.5%という著しい成長を遂げている。 世界的な製造拠点として台頭しつつあるインドの産業界では、高効率かつ高仕上げの精密工具に対する需要が高まっています。産業開発政策、工場の自動化、デジタルトランスフォーメーションが先進的な研削技術の導入を後押ししており、中でも高精度な自動車部品の加工が主要な推進力となっています。
・ドイツ
ドイツは年平均成長率(CAGR)6.0%で成長すると予測されています。欧州随一の製造・産業大国であるドイツは、自動車、航空宇宙、精密工学の分野で世界的なリーダーシップを維持しており、高性能研削工具に対する持続的な需要を生み出しています。 「インダストリー4.0」イニシアチブの徹底的な導入により、自動化、デジタル工具、スマートファクトリーの展開が加速しており、超精密かつ高効率な研削砥石への需要を押し上げている。
・ブラジル
ブラジルは、主に自動車、重機、金属加工産業の継続的な拡大に牽引され、年平均成長率(CAGR)5.5%で着実な成長を示している。インフラおよび製造業への投資が増加する中、現地産業は、より厳格な精度および生産性基準を満たすため、先進的な研削ソリューションを積極的に導入している。産業の生産性と輸出競争力の向上を目的とした国家戦略が、市場の拡大を支えることになるだろう。
・米国
米国市場は年平均成長率(CAGR)4.9%で拡大すると予測されています。産業オートメーションと高精度製造のベンチマークとして、米国では航空宇宙、自動車、医療機器の各セクターにおいて、超砥粒砥石に対する堅調な需要が見られます。製造の自動化とデジタルトランスフォーメーションの加速が、より高速かつ高精度な研削作業の導入を後押ししています。 強固な産業基盤と精密工学における長い伝統が、長期的かつ安定した成長を保証している。
・英国
英国市場は年平均成長率(CAGR)4.4%で着実に成長している。成熟した製造・自動車産業基盤と、先進的なエンジニアリングへの注力が相まって、高性能超砥粒に対する需要が継続的に牽引されている。航空宇宙、自動車、医療機器の製造分野では、微細な表面仕上げや精密切削に対して厳しい要件が課されている。 インダストリー4.0技術や自動化イノベーションへの継続的な投資が、着実な市場成長を支えるでしょう。
・日本
日本は年平均成長率(CAGR)3.9%で成長すると予想されています。精密製造と先進的な自動車工学の世界的な拠点として、日本は高精度研削ソリューションに対する安定した需要を維持しています。 品質への揺るぎないこだわり、継続的なイノベーション、そして生産効率の追求により、超砥粒ホイールは微細切削や仕上げ加工において不可欠な存在となっています。新興経済国に比べ成長率は比較的緩やかですが、日本の成熟した製造エコシステムと継続的な技術革新が、持続的な需要を保証しています。
結論
ハイエンド製造の拡大、超砥粒材料における技術的ブレークスルー、および自動化の進展に牽引され、電気めっき超砥粒砥石市場は2026年から2036年にかけて持続的な成長が見込まれます。 中国やインドを中心とする新興市場が成長の牽引役となる一方、米国、ドイツ、日本などの成熟市場は、技術の高度化や更新需要を通じて安定した基盤を提供するでしょう。これらの地域的な動向が相まって、精密製造と材料の革新に支えられた10年にわたる拡大の道筋を描き出しています。